Domain werksicherheit.de kaufen?
Wir ziehen mit dem Projekt
werksicherheit.de um.
Sind Sie am Kauf der Domain
werksicherheit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain werksicherheit.de kaufen?
Wann Berufshaftpflicht?
Wann Berufshaftpflicht? Die Berufshaftpflichtversicherung ist für Personen wichtig, die in ihrem Beruf einem hohen Haftungsrisiko ausgesetzt sind. Sie schützt vor finanziellen Folgen, die aus Schadensersatzansprüchen resultieren können. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine berufliche Tätigkeit ausübt, bei der Fehler oder Versäumnisse zu Schäden führen könnten. Auch Selbstständige und Freiberufler sollten über eine Berufshaftpflichtversicherung nachdenken, um sich vor existenzbedrohenden Risiken zu schützen. Es ist wichtig, sich frühzeitig über die individuellen Risiken im eigenen Berufsfeld zu informieren und entsprechende Versicherungsmaßnahmen zu ergreifen. **
Wann greift Berufshaftpflicht?
Die Berufshaftpflicht greift, wenn ein Fehler oder ein Versäumnis eines Berufsträgers zu einem Schaden bei einem Dritten führt. Dies kann beispielsweise bei Ärzten, Anwälten, Architekten oder anderen freiberuflich Tätigen der Fall sein. Die Versicherung übernimmt dann die Kosten für Schadensersatzansprüche, die aufgrund des Fehlers entstehen. Es ist wichtig, dass Berufsträger eine Berufshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken zu schützen. Die genauen Bedingungen und Leistungen der Versicherung können je nach Anbieter und Vertrag variieren. **
Ähnliche Suchbegriffe für Berufshaftpflicht
Top-Angebote
Produkte zum Begriff Berufshaftpflicht:
-
Sarei Hinweisschild "Videoüberwachung!"Unsere druckzilla - Hinweisschilder haben die Maße 150 x 250 mm und sind aus Hartkunststoff mit einer Dicke von 0,5 mm hergestellt. Die Witterungsbeständigen Schilder können mittels schrauben oder kleben im Innen- und Außenbereich aufgehängt werden.7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wer braucht eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in erster Linie von Selbstständigen, Freiberuflern und Unternehmern benötigt, die beruflich haftbar gemacht werden können. Dies betrifft insbesondere Berufe, in denen Fehler oder Versäumnisse zu finanziellen Schäden bei Kunden führen können. Auch Unternehmen, die Dienstleistungen anbieten oder Produkte herstellen, sollten eine Berufshaftpflicht abschließen, um sich vor möglichen Schadensersatzforderungen zu schützen. Die Versicherung übernimmt im Schadensfall die Kosten für die Schadensregulierung und schützt somit das Unternehmen vor existenzbedrohenden finanziellen Folgen. Es ist daher ratsam, sich frühzeitig über die individuellen Risiken des eigenen Berufs oder Unternehmens zu informieren und gegebenenfalls eine Berufshaftpflichtversicherung abzuschließen. **
-
Wann ist eine Berufshaftpflicht sinnvoll?
Eine Berufshaftpflicht ist sinnvoll, wenn du als Selbstständiger oder Freiberufler tätig bist und für Fehler oder Schäden haftbar gemacht werden könntest. Insbesondere in Berufen, in denen du mit Kunden oder deren Eigentum arbeitest, kann eine Berufshaftpflicht vor finanziellen Risiken schützen. Auch wenn du Beratungsleistungen anbietest oder mit sensiblen Daten umgehst, ist eine Berufshaftpflicht empfehlenswert. Letztendlich bietet eine Berufshaftpflichtversicherung dir Sicherheit und Schutz vor möglichen Schadensersatzansprüchen, die deine Existenz bedrohen könnten. **
-
Wann brauche ich eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in der Regel für Personen empfohlen, die in freiberuflichen oder selbstständigen Berufen tätig sind, bei denen Fehler oder Fahrlässigkeiten zu finanziellen Schäden bei ihren Kunden führen könnten. Dies betrifft insbesondere Berufe wie Ärzte, Anwälte, Architekten, Steuerberater oder Berater. Die Versicherung schützt vor den finanziellen Folgen von Schadensersatzansprüchen und kann somit existenzbedrohende Risiken minimieren. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine selbstständige Tätigkeit aufnimmt, um sich vor möglichen Haftungsrisiken abzusichern. Es ist wichtig, die individuellen Risiken des eigenen Berufs zu berücksichtigen und sich entsprechend beraten zu lassen, um die passende Versicherung abzuschließen. **
-
Was ist der Unterschied zwischen Betriebshaftpflicht und Berufshaftpflicht?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen, wie z.B. Personen- oder Sachschäden. Die Berufshaftpflichtversicherung hingegen schützt vor Fehlern oder Versäumnissen, die im Rahmen der beruflichen Tätigkeit eines einzelnen Berufsträgers entstehen, wie z.B. Fehler in der Beratung oder Planung. Während die Betriebshaftpflicht also das gesamte Unternehmen absichert, konzentriert sich die Berufshaftpflicht auf die individuelle Haftung des Berufsträgers. Es ist daher ratsam, beide Versicherungen abzuschließen, um umfassend geschützt zu sein. **
Was sind die verschiedenen Arten von Haftpflichtversicherungen und wie können sie in den Bereichen Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht eingesetzt werden?
Die verschiedenen Arten von Haftpflichtversicherungen umfassen die Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht. Die Privathaftpflichtversicherung deckt Schäden, die eine Person anderen zufügt, während die Berufshaftpflichtversicherung Schutz für Berufstätige bietet, die für Fehler oder Fahrlässigkeit haftbar gemacht werden können. Die Produkthaftpflichtversicherung schützt Unternehmen vor Schadensersatzansprüchen im Zusammenhang mit fehlerhaften Produkten. Diese Versicherungen bieten finanziellen Schutz und Sicherheit in den jeweiligen Bereichen, indem sie die Kosten für Schadensersatzansprüche und rechtliche Verteidigung übernehmen. **
Was sind die gängigen Sicherheitsvorkehrungen für Kellerfenster in Bezug auf Einbruchschutz und Brandschutz?
Um Einbrüche zu verhindern, sollten Kellerfenster mit robusten Schlössern und Sicherheitsglas ausgestattet sein. Gitter oder Gitterstäbe können zusätzlichen Schutz bieten. Für den Brandschutz sollten Kellerfenster leicht zu öffnen und groß genug sein, um als Fluchtweg zu dienen. Außerdem ist es wichtig, dass sie von innen ohne Schlüssel geöffnet werden können. Rauchmelder und Feuerlöscher in der Nähe der Kellerfenster können ebenfalls die Sicherheit erhöhen. **
Top-Angebote
Produkte zum Begriff Berufshaftpflicht:
-
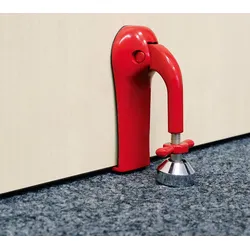
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
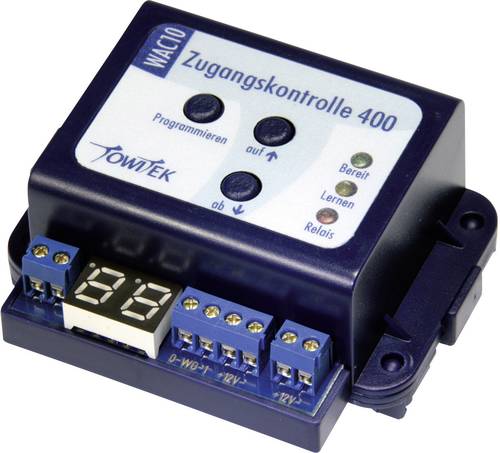
TowiTek RFID-Zugangskontrolle 12 V/DCDer TowiTek Universal-Zugangscontroller UAC400 ist die zentrale Steuereinheit für Zugangskontrollsysteme mit bis zu 400 berechtigten Ausweisen. Ein gezieltes Löschen von einzelnen verlorenen Ausweisen ist dank des Displays komfortabel möglich. Der Schaltkontakt ist als Zeit- oder Wechselkontakt konfigurierbar. Zum Betrieb muss eine Eingabeeinheit an die Wiegand-Schnittstelle angeschlossen werden. Für die Verwendung von RFID-Transpondern wird die RFID-Weitbereichs-Leseantenne (Best. Nr.: 1839714, 2564475) verwendet. Der Zugangscontroller wird fertig aufgebaut und im Universalgehäuse montiert geliefert.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Berufshaftpflicht?
Wann Berufshaftpflicht? Die Berufshaftpflichtversicherung ist für Personen wichtig, die in ihrem Beruf einem hohen Haftungsrisiko ausgesetzt sind. Sie schützt vor finanziellen Folgen, die aus Schadensersatzansprüchen resultieren können. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine berufliche Tätigkeit ausübt, bei der Fehler oder Versäumnisse zu Schäden führen könnten. Auch Selbstständige und Freiberufler sollten über eine Berufshaftpflichtversicherung nachdenken, um sich vor existenzbedrohenden Risiken zu schützen. Es ist wichtig, sich frühzeitig über die individuellen Risiken im eigenen Berufsfeld zu informieren und entsprechende Versicherungsmaßnahmen zu ergreifen. **
-
Wann greift Berufshaftpflicht?
Die Berufshaftpflicht greift, wenn ein Fehler oder ein Versäumnis eines Berufsträgers zu einem Schaden bei einem Dritten führt. Dies kann beispielsweise bei Ärzten, Anwälten, Architekten oder anderen freiberuflich Tätigen der Fall sein. Die Versicherung übernimmt dann die Kosten für Schadensersatzansprüche, die aufgrund des Fehlers entstehen. Es ist wichtig, dass Berufsträger eine Berufshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken zu schützen. Die genauen Bedingungen und Leistungen der Versicherung können je nach Anbieter und Vertrag variieren. **
-
Wer braucht eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in erster Linie von Selbstständigen, Freiberuflern und Unternehmern benötigt, die beruflich haftbar gemacht werden können. Dies betrifft insbesondere Berufe, in denen Fehler oder Versäumnisse zu finanziellen Schäden bei Kunden führen können. Auch Unternehmen, die Dienstleistungen anbieten oder Produkte herstellen, sollten eine Berufshaftpflicht abschließen, um sich vor möglichen Schadensersatzforderungen zu schützen. Die Versicherung übernimmt im Schadensfall die Kosten für die Schadensregulierung und schützt somit das Unternehmen vor existenzbedrohenden finanziellen Folgen. Es ist daher ratsam, sich frühzeitig über die individuellen Risiken des eigenen Berufs oder Unternehmens zu informieren und gegebenenfalls eine Berufshaftpflichtversicherung abzuschließen. **
-
Wann ist eine Berufshaftpflicht sinnvoll?
Eine Berufshaftpflicht ist sinnvoll, wenn du als Selbstständiger oder Freiberufler tätig bist und für Fehler oder Schäden haftbar gemacht werden könntest. Insbesondere in Berufen, in denen du mit Kunden oder deren Eigentum arbeitest, kann eine Berufshaftpflicht vor finanziellen Risiken schützen. Auch wenn du Beratungsleistungen anbietest oder mit sensiblen Daten umgehst, ist eine Berufshaftpflicht empfehlenswert. Letztendlich bietet eine Berufshaftpflichtversicherung dir Sicherheit und Schutz vor möglichen Schadensersatzansprüchen, die deine Existenz bedrohen könnten. **
Ähnliche Suchbegriffe für Berufshaftpflicht
-
Sarei Hinweisschild "Videoüberwachung!"Unsere druckzilla - Hinweisschilder haben die Maße 150 x 250 mm und sind aus Hartkunststoff mit einer Dicke von 0,5 mm hergestellt. Die Witterungsbeständigen Schilder können mittels schrauben oder kleben im Innen- und Außenbereich aufgehängt werden.7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Notfallplanung in Städten und GemeindenNotfallplanung in Städten und Gemeinden , Print-Ausgabe , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 394, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann brauche ich eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in der Regel für Personen empfohlen, die in freiberuflichen oder selbstständigen Berufen tätig sind, bei denen Fehler oder Fahrlässigkeiten zu finanziellen Schäden bei ihren Kunden führen könnten. Dies betrifft insbesondere Berufe wie Ärzte, Anwälte, Architekten, Steuerberater oder Berater. Die Versicherung schützt vor den finanziellen Folgen von Schadensersatzansprüchen und kann somit existenzbedrohende Risiken minimieren. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine selbstständige Tätigkeit aufnimmt, um sich vor möglichen Haftungsrisiken abzusichern. Es ist wichtig, die individuellen Risiken des eigenen Berufs zu berücksichtigen und sich entsprechend beraten zu lassen, um die passende Versicherung abzuschließen. **
-
Was ist der Unterschied zwischen Betriebshaftpflicht und Berufshaftpflicht?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen, wie z.B. Personen- oder Sachschäden. Die Berufshaftpflichtversicherung hingegen schützt vor Fehlern oder Versäumnissen, die im Rahmen der beruflichen Tätigkeit eines einzelnen Berufsträgers entstehen, wie z.B. Fehler in der Beratung oder Planung. Während die Betriebshaftpflicht also das gesamte Unternehmen absichert, konzentriert sich die Berufshaftpflicht auf die individuelle Haftung des Berufsträgers. Es ist daher ratsam, beide Versicherungen abzuschließen, um umfassend geschützt zu sein. **
-
Was sind die verschiedenen Arten von Haftpflichtversicherungen und wie können sie in den Bereichen Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht eingesetzt werden?
Die verschiedenen Arten von Haftpflichtversicherungen umfassen die Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht. Die Privathaftpflichtversicherung deckt Schäden, die eine Person anderen zufügt, während die Berufshaftpflichtversicherung Schutz für Berufstätige bietet, die für Fehler oder Fahrlässigkeit haftbar gemacht werden können. Die Produkthaftpflichtversicherung schützt Unternehmen vor Schadensersatzansprüchen im Zusammenhang mit fehlerhaften Produkten. Diese Versicherungen bieten finanziellen Schutz und Sicherheit in den jeweiligen Bereichen, indem sie die Kosten für Schadensersatzansprüche und rechtliche Verteidigung übernehmen. **
-
Was sind die gängigen Sicherheitsvorkehrungen für Kellerfenster in Bezug auf Einbruchschutz und Brandschutz?
Um Einbrüche zu verhindern, sollten Kellerfenster mit robusten Schlössern und Sicherheitsglas ausgestattet sein. Gitter oder Gitterstäbe können zusätzlichen Schutz bieten. Für den Brandschutz sollten Kellerfenster leicht zu öffnen und groß genug sein, um als Fluchtweg zu dienen. Außerdem ist es wichtig, dass sie von innen ohne Schlüssel geöffnet werden können. Rauchmelder und Feuerlöscher in der Nähe der Kellerfenster können ebenfalls die Sicherheit erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.